원리금균등·원금균등 대출 비교
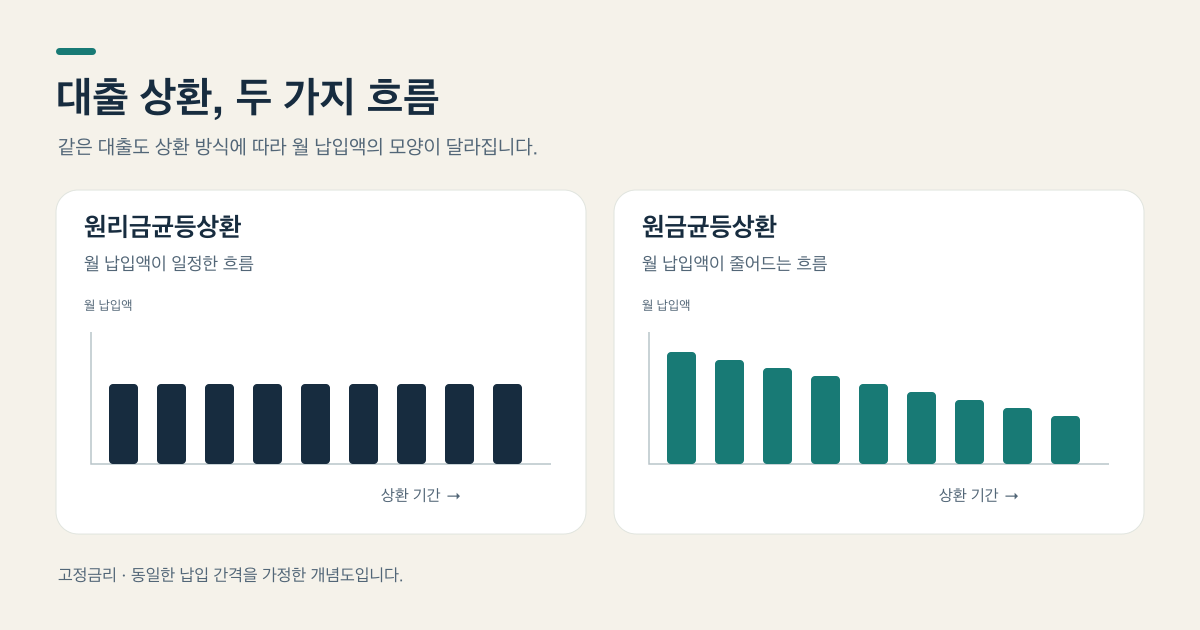
같은 원금·금리·기간에서 원리금균등과 원금균등의 부담 차이를 살펴봅니다. 하나는 매월 원리금 합이 같고 다른 하나는 매월 원금이 같아 초기 납입이 더 클 수 있습니다.
계산기로 바로 이동 ↓- 브라우저에서 실행
- 업로드되지 않음
- 가입 없음, 기기 성능에 따라 제한될 수 있음
계산 도구를 불러오는 중입니다. 도구가 표시되지 않으면 페이지를 새로고침하세요.
사용 방법과 입력
원금은 원, 기간은 년, 금리는 연 백분율로 넣으세요. 상환 방식을 바꿔 비교할 때 다른 입력을 유지하면 방식만 바뀐 효과를 분리해 확인할 수 있습니다.
결과 해설과 예제
원금균등의 월 표시값은 첫 회 납입액입니다. 표는 처음 12회만 보여주지만 총 이자는 전체 기간을 합하므로 표의 이자만 더해 총액과 비교하지 마세요.
입력·결과 예시
1,200만 원을 0%로 1년 갚으면 두 방식 모두 월 100만 원입니다.
한계와 주의사항
- 일별 이자·중도상환·변동금리와 수수료는 제외합니다.
- 실제 납입일·은행 반올림 방식이 표와 다를 수 있습니다.
입력 항목
| 항목 | 설명·제약 |
|---|---|
| 대출 금액 (원) | 화면의 단위와 입력 형식을 확인하세요. |
| 상환 기간 (년) | 화면의 단위와 입력 형식을 확인하세요. |
| 연 이자율 (%) | 화면의 단위와 입력 형식을 확인하세요. |
| 원리금균등 | 화면의 단위와 입력 형식을 확인하세요. |
| 원금균등 | 화면의 단위와 입력 형식을 확인하세요. |
데이터 처리
처리는 현재 브라우저 탭에서 수행되며, 도구 입력을 계산 목적으로 서버에 업로드하지 않습니다.
근거 출처
자주 묻는 질문
원금균등의 월 금액은 계속 같나요?
금리가 0%이면 매월 같은 금액입니다. 양수인 고정금리에서는 화면에 표시한 첫 회 이후 이자가 줄어 월 상환액도 감소합니다.
표가 12회면 기간도 1년인가요?
표시만 처음 12회이며 총액은 입력한 전체 기간입니다.
관련 도구
처음부터 다시 할 필요는 없습니다. 다음 단계에 맞는 도구로 자연스럽게 이어가세요.